Tu repères un scénario sur le Nasdaq. Tu sais où il devient invalide. Mais, avec ton contrat habituel, la perte envisagée pèse trop lourd. Rapprocher artificiellement le stop ne résout pas le problème : tu adaptes alors ton analyse à ton portefeuille.
Le nouvel E-nano Nasdaq-100 (NNQ) apporte une taille supplémentaire entre la simulation et les contrats plus exposés. C’est une évolution intéressante pour travailler avec une exposition monétaire plus fine. Ce n’est ni une méthode, ni une promesse de rentabilité.
Le CME avait annoncé ces contrats le 3 août 2026, pour un lancement le 24 août. Sa FAQ actuelle confirme leur mise en service. Voici ce qu’il faut comprendre avant d’y voir une occasion de passer en réel.
NNQ, MNQ et NQ : ce qui change en dollars
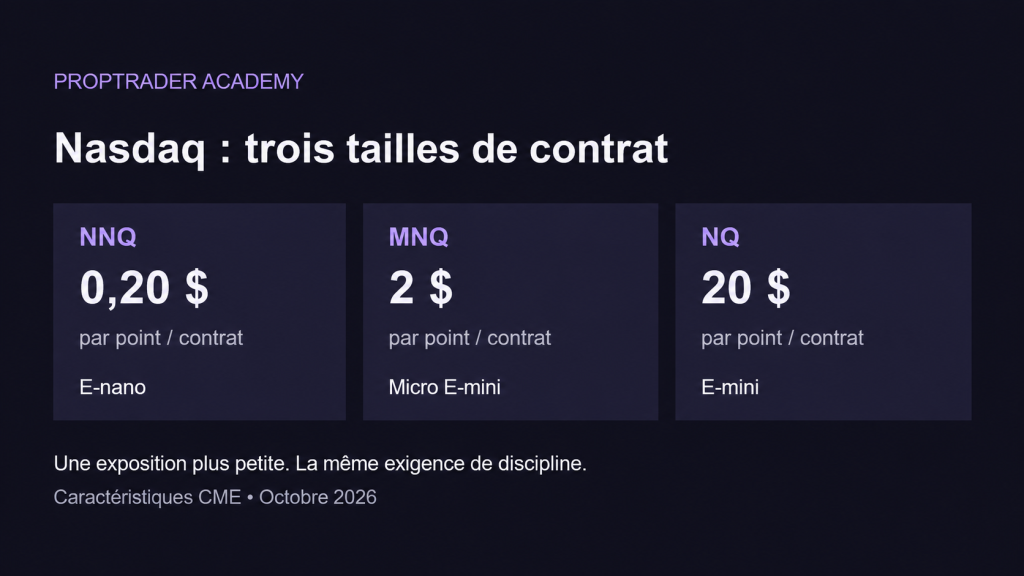
Les trois contrats portent sur le Nasdaq-100. Pour un seul contrat, leurs caractéristiques sont les suivantes :
- NNQ — E-nano : 0,20 $ par point. Le tick minimal vaut 0,50 point, soit 0,10 $.
- MNQ — Micro E-mini : 2 $ par point. Le tick vaut 0,25 point, soit 0,50 $.
- NQ — E-mini : 20 $ par point. Le tick vaut 0,25 point, soit 5 $.
Le NNQ représente donc un dixième du MNQ et un centième du NQ en valeur par point. Attention au vocabulaire : un point n’est pas un tick, et le pas de cotation du NNQ est différent. Ces caractéristiques sont détaillées dans la FAQ officielle du CME.
Une variation défavorable de 50 points représente ainsi 10 $ sur NNQ, 100 $ sur MNQ et 1 000 $ sur NQ, avant frais et slippage. Il s’agit d’un calcul d’exposition, pas d’une perte maximale garantie : un ordre stop peut être exécuté à un prix moins favorable que prévu.
Pour reprendre les bases du fonctionnement de ces instruments, consulte le guide des futures Nasdaq et S&P 500.
Une taille plus fine peut aider à respecter ton scénario
L’intérêt pédagogique apparaît lorsque tu sais déjà expliquer ton entrée, ton invalidation et ta sortie. Une taille plus petite peut permettre de conserver un stop cohérent avec le marché tout en réduisant son poids monétaire.
Elle peut aussi rendre certaines réactions plus faciles à observer : hésitation à couper, envie de déplacer le stop, besoin de récupérer immédiatement une perte. Mais une perte plus petite peut produire l’effet inverse : « Ce n’est que quelques dollars, je peux recommencer. » Dix décisions impulsives restent dix décisions impulsives.
Le contrat réduit l’exposition par unité. Il ne corrige pas une mauvaise décision.
Et si tu passes de un MNQ à dix NNQ, tu retrouves la même valeur par point. Tu n’as pas réduit ton exposition totale. Tu as seulement changé sa composition, avec des coûts et une exécution qui peuvent différer.
Marge, notionnel et capital : trois chiffres à ne pas confondre
Le notionnel mesure l’exposition au sous-jacent. Avec un Nasdaq à 30 000 points, niveau purement illustratif, un NNQ représente 6 000 $, un MNQ 60 000 $ et un NQ 600 000 $. Le CME présente cette comparaison de tailles.
La marge est la garantie exigée pour tenir la position. Elle dépend notamment du courtier et des conditions de détention ; elle peut évoluer. Ce n’est ni le prix d’achat du contrat, ni la somme maximale que tu peux perdre.
Le capital raisonnablement nécessaire se réfléchit à partir de ton risque par opération, des séries de pertes possibles, des coûts et d’une réserve disponible. Une petite marge affichée ne suffit pas à conclure qu’un petit compte est adapté. La question reste : quelle perte peux-tu supporter sans devoir improviser la suite ? Le guide de gestion du risque aide à structurer cette réflexion.
Sur un petit contrat, les frais prennent vite de la place
Un mouvement favorable de 20 points rapporte 4 $ bruts sur un NNQ. Prenons un coût aller-retour hypothétique de 1 $ : il absorbe déjà 25 % de ce gain, avant tout autre coût. Cet exemple n’est le tarif d’aucun courtier et ne préjuge pas de tes conditions.
Avant d’envisager une stratégie qui vise quelques points, demande le coût complet : commission d’entrée et de sortie, frais de marché et de compensation, éventuels abonnements de données. Ajoute à ton analyse le spread et le slippage, sans les compter deux fois si tu travailles déjà à partir des prix réellement exécutés.
Une stratégie positive avant frais peut devenir négative après frais. Réduire la taille ne dispense donc pas de calculer un résultat net.
Même Nasdaq, mais pas le même carnet d’ordres
Le sous-jacent commun ne garantit pas une profondeur, un spread ou une qualité d’exécution identiques. Les pages publiques consultées le 7 octobre 2026 ne fournissaient pas de données synchronisées suffisantes pour comparer rigoureusement les trois carnets. Il serait trompeur d’en déduire un ratio de liquidité.
Avant toute utilisation, compare la même échéance, sur la même séance et au même moment :
- le spread, exprimé en points et en dollars ;
- les quantités disponibles à l’achat et à la vente, sur plusieurs niveaux ;
- les volumes échangés sur une période identique ;
- la stabilité de ces conditions autour des horaires où tu souhaites travailler.
Un volume quotidien isolé ne te dit pas à quel prix ton ordre sera exécuté. Si tu n’as pas accès aux données nécessaires, cette incertitude reste une raison de patienter.
Disponible chez un courtier ne veut pas dire accessible à ton compte
Le NNQ apparaît dans les pages américaines de Webull Futures et sur sa fiche de cotation. Cela ne prouve pas qu’un résident français puisse le négocier avec son compte.
Vérifie le pays accepté, l’entité du courtier, les autorisations futures, le symbole et l’échéance disponibles, les données de marché ainsi que les frais applicables. Si tu passes par une prop firm, consulte ses instruments et ses règles : aucune disponibilité universelle du NNQ ne peut être supposée.
Un exercice avant de passer en réel
Tu n’as rien à prouver en quittant la simulation. Elle reste utile pour apprendre la plateforme et vérifier que tes règles sont assez précises pour être suivies.
- Choisis un seul scénario. Décris le contexte, le déclencheur et l’invalidation avant la séance.
- Calcule trois expositions. Pour la même distance de stop, compare un NNQ, un MNQ et un NQ, puis ajoute une hypothèse explicite de coûts.
- Observe sans forcer un trade. Note le spread, la profondeur disponible et les moments où l’exécution serait incertaine.
- Relis tes décisions. Dans ton journal de trading, sépare résultat, respect des règles et réaction émotionnelle.
Si tu envisages ensuite le réel, définis à l’avance tes limites de perte et tes conditions d’arrêt. Une série de gains en simulation ne garantit pas le même résultat en réel. Le passage doit répondre à un objectif d’apprentissage précis, pas à l’impatience de gagner.
Moins cher à pratiquer ne veut pas dire facile à réussir
Le NNQ peut rendre certaines étapes moins coûteuses. Il ne remplace ni les heures de lecture de graphiques, ni la pratique structurée, ni le travail sur soi. Le trading reste exigeant et ne convient pas à tout le monde. Progresser est possible ; devenir rentable n’est jamais garanti.
Si tu veux clarifier ta méthode et tes habitudes de travail, tu peux découvrir la formation individuelle. Commence surtout par une question honnête : quel problème veux-tu résoudre avec ce contrat plus petit ?
Informations vérifiées le 7 octobre 2026. Contenu pédagogique général. Les futures comportent un risque de perte ; une taille réduite ne supprime ni le levier ni le risque d’exécution.